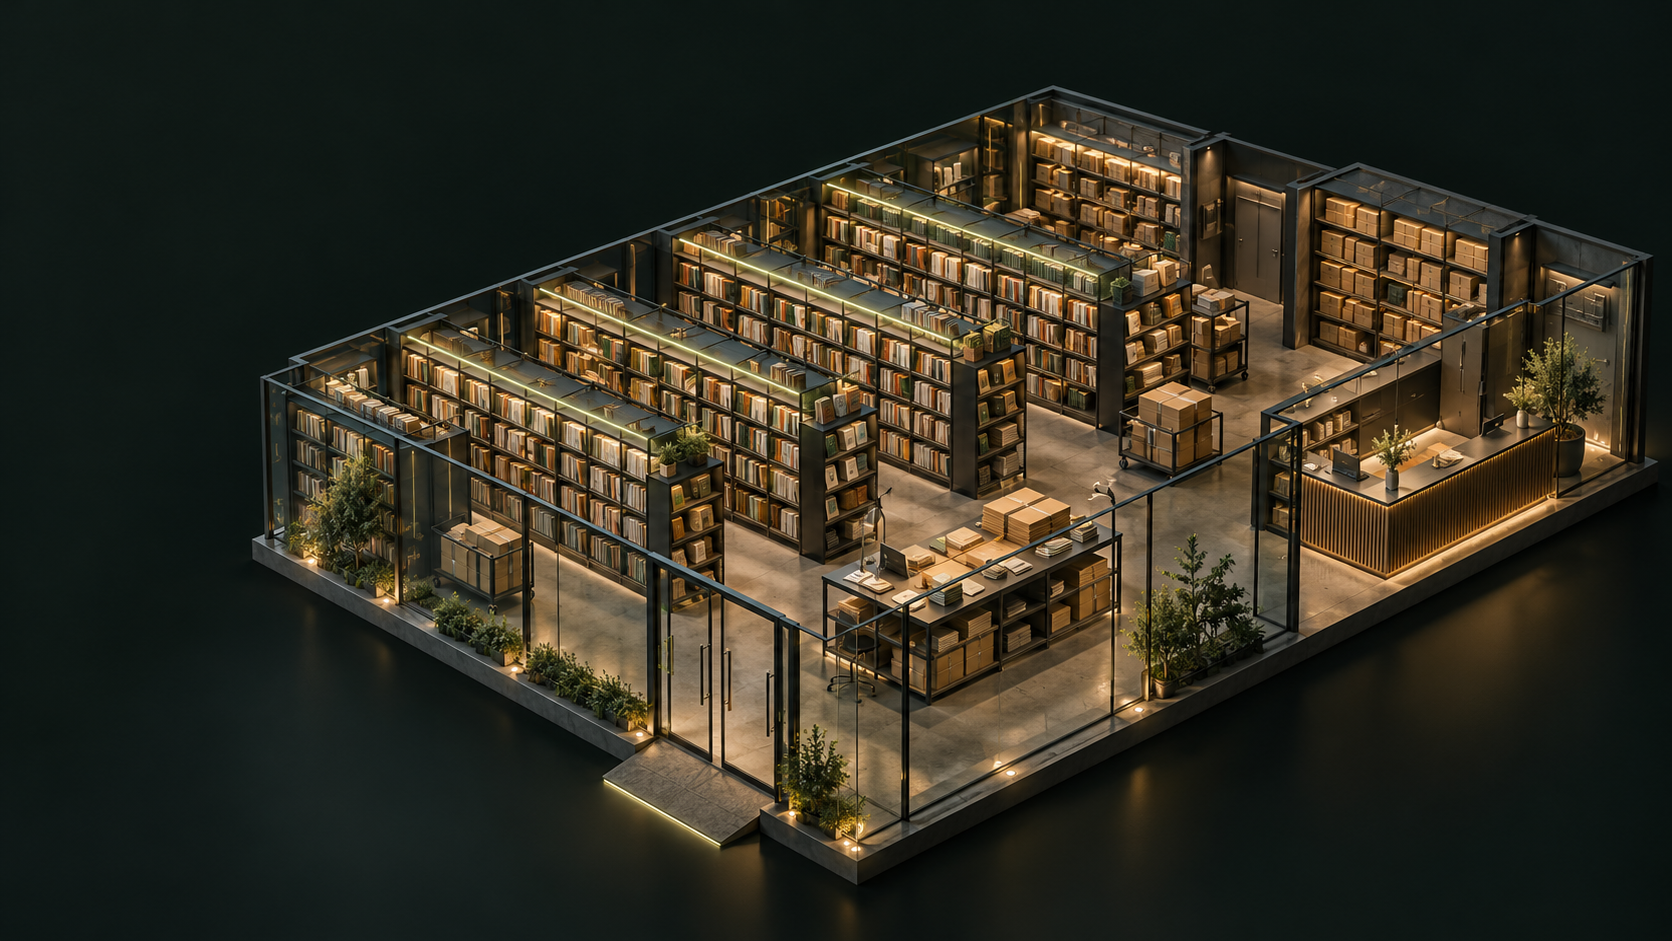
КНИГИ
×ПВЗ
Превращаем подходящий ПВЗ в узел хранения и продажи книг.
Один адрес.
Две экономики.
Цель: покрывать обычные расходы ПВЗ и добавлять вклад от продажи книг.
Экономия появляется, если подходящую площадь и часть процессов можно использовать совместно. Дополнительный труд и все новые расходы считаем отдельно.
Условие совместной работы
Книжная зона разрешена площадкой и арендодателем, не мешает заказам ПВЗ и сохраняет запас места для его роста.
Что доказывает пилот
Экономию относительно отдельного склада, доступность ликвидных книг и реальную нагрузку на сотрудников.
Сильная сторона уже есть:
работа с книгой.
Команда продаёт букинистику на маркетплейсах и развивает собственную систему складского учёта Sklad Visual.
Исторические ориентиры из рассказа основателя, сентябрь 2026. Это не отчётность и не показатели будущего ПВЗ. Долю ликвидного остатка и вклад с книги нужно подтвердить выгрузками.
Отбор книги
Проверяем издание, состояние и ожидаемый вклад после расходов.
Карточка и адрес
Фиксируем характеристики, цену и место хранения каждого экземпляра.
Продажа и сборка
Собираем заказ по адресу, проверяем и передаём в логистику.
Проверка результата
Сверяем выплату, возвраты и фактический вклад. Пополняем успешные категории.
Точка должна пройти
проверку до покупки.
Работа «около нуля» сама по себе не делает ПВЗ выгодным активом. Нам нужен объект, в котором можно подтвердить экономику обоих направлений.
Разрешённая книжная зона
Письменное согласование формата, схема зонирования, права на помещение. При необходимости считаем смежную комнату отдельно.
Проверенный результат ПВЗ
6–12 месяцев поступлений и затрат. Отделяем разовые субсидии, штрафы, работу владельца и скрытые расходы.
Аренда и условия передачи
Срок, индексация, депозит, согласие арендодателя, порядок смены владельца по правилам маркетплейса.
Реальная вместимость
Полки, проходы, пожарные требования, нагрузка на перекрытия и будущая потребность самого ПВЗ в складе.
Нагрузка на команду
Хронометраж выдачи, приёмки книг и упаковки. Дополнительный труд включён в расчёт даже при общей команде.
Книги, которые покупают
Проверяем состав закупки, темп продаж и возможность пополнения. Вместимость склада не равна спросу.
Требования площадок различаются. Ссылки на правила и статус проверки приведены в последнем разделе. Ни один адрес в этой версии не заявлен как проверенный объект.
Деньги получают
конкретное назначение.
Условный бюджет одной точки с запасом 5 000 книг. Каждый параметр можно заменить после выбора объекта.
Все цены ниже заданы для демонстрации модели. Это не предложения о продаже ПВЗ и не подтверждённая смета.
Что меняется,
если изменить исходные?
Результат до налогов, процентов и амортизации. Доходность инвестора не рассчитана: доля, выплаты и условия участия не согласованы.
От продажи книги
к деньгам на счёте.
Тот же сценарий, но с разгоном продаж и условным лагом выплат площадки в 1 месяц. Запас книг ежемесячно пополняется.
Открыть расчёт по месяцам
| Месяц | Продано | Результат, ₽ | Поток, ₽ | Остаток, ₽ |
|---|
накопленный операционный денежный поток за первые 12 месяцев до налогов
минимальный расчётный резерв на 24 месяца до налогов и непредвиденных расходов
Внутри этого сценария. Налоговые платежи пока не заданы.
Разгон: 35%, 60%, 80%, затем 100% с четвёртого месяца. Выплаты и переменные удержания агрегированы, лаг 0/1 месяц задаётся в исходных данных. Вклад книги уже включает закупочную себестоимость. В денежном потоке закупка пополнения отражена один раз. Отрицательный остаток означает потребность в дополнительном финансировании.
Пять точек требуют
своего спроса.
Число полок увеличивается сразу. Продажи всей сети нужно подтвердить отдельно. Поэтому сценарий не умножает прибыль одной точки на пять.
Каждая новая точка должна показать дополнительный спрос и выдержать свои расходы. Перенос уже существующих заказов между складами не создаёт нового дохода.
В базовой иллюстрации переход с 3 до 5 точек требует ещё 3,45 млн ₽ и добавляет 60 тыс. ₽ результата за зрелый месяц до налогов.
Все суммы в таблице до налогов. Это отдельные варианты масштаба с одновременным запуском точек, а не календарь их покупки. Таблица использует исходные сценарные продажи и маржу; ползунки меняют только выбранную сеть в калькуляторе.
Есть дополнительные
источники результата.
Каждая возможность получает собственную проверку. Основную экономику считаем без этих поступлений.
Рост самого ПВЗ
Трафик и качество сервиса могут увеличить результат. Закрытие конкурента рассматриваем как событие, которое ещё должно произойти.
Дополнительные сервисы
Вендинг и другие согласованные форматы. Сначала оцениваем договор, площадь, затраты и вмешательство в работу.
Продажа развитой точки
Возможна после подтверждения устойчивого результата и проверки правил передачи. Отдельно решаем судьбу книжного запаса и логистики.
Маркетплейс, арендодатель и покупатель могут предъявлять свои условия. Цена и срок будущей продажи не заданы.
Инвестор финансирует
понятный операционный план.
Безналичный вход по документам
Участие в капитале или заём фиксируем до перевода. Если покупаются существующие акции основателя, деньги обычно получает продавец. Это отдельная сделка от финансирования компании.
Отчётность по каждой точке
Показываем результат ПВЗ, вклад книг, остатки и денежный поток. Сверяем операции с отчётами площадок и банковским счётом.
Компания целиком или конкретный пилот. Юридическое лицо и статус планируемого АО ещё нужно зафиксировать.
Доля, управление, право на информацию, распределение прибыли и условия выхода согласуются в документах. Проект пока не обещает фиксированный доход.
Предлагаемый формат: лимиты на закупку и расходы, отдельные показатели по точкам, ежемесячный отчёт и порядок согласования новых объектов.
Каждый новый этап получает деньги после согласованного результата предыдущего. Критерии решения фиксируются до старта.
Регистрация АО, выпуск акций, корпоративные документы, налоги и дивиденды требуют отдельной юридической и финансовой проработки. Здесь показана структура переговоров, не условия размещения ценных бумаг.
Один узел в Казани.
Решение по результатам.
План первых 90 дней после выбора объекта-кандидата. Следующая точка появляется в плане, когда первая подтверждает ключевые допущения.
За 90 дней планируем проверить запуск и раннюю экономику. Сезонность, устойчивая оборачиваемость и ликвидность при продаже точки требуют более длинного наблюдения.
Восемь ответов превращают
концепцию в предложение.
Компания и команда
Название, статус АО, состав собственников и кто отвечает за ПВЗ, книги и работу в Казани.
Инвестиционный запрос
Сумма, доля или заём, срок, участие инвестора в работе и формат следующего разговора.
Один конкретный ПВЗ
Адрес, площадка, цена покупки, аренда, план помещения и условия передачи.
Фактическая экономика ПВЗ
Поступления и расходы за 6–12 месяцев, штат, субсидии, штрафы и работа владельца.
Партия книг для пилота
Где покупаем 5 000 подходящих книг, средняя стоимость, доля брака и темп пополнения.
Продажи по факту
Выгрузка за 90–180 дней: продажи, возвраты, закупка, комиссии, логистика и вклад по книгам.
Зона и сотрудники
Согласования, вместимость и хронометраж операций. Что сотрудники делают сверх работы ПВЗ.
Налоги и выплаты
Налоговый режим будущей компании, график поступлений, обязательства, дивиденды или условия займа.
Каждое число
имеет свой статус.
Со слов основателя
Опыт продаж книг, Sklad Visual и исторические ориентиры существующего бизнеса. Источники: сообщения пользователя за сентябрь 2026 и описание идеи 11 октября 2026. Документы для подтверждения пока не приложены.
Демонстрационные допущения
Покупка ПВЗ, обустройство, объёмы продаж, вклад с книги, штат, расходы центра и сроки выплат задают устройство модели. Их можно менять. Налоговые платежи, условия инвестирования и будущая продажа точки не рассчитаны.
Правила площадок
Проверено 11.10.2026. Для Ozon использованы публикации официального канала: полный актуальный договор требует проверки в кабинете. Примеры площади для допбизнеса не подтверждают допустимость книжного склада на 5–10 тыс. экземпляров.
Юридическая структура
Планируемое АО не заявлено зарегистрированным. Участие в капитале, покупка существующих акций и заём имеют разные последствия. Выплаты инвестору определяются документами и применимыми правилами.
Версия для обсуждения · 11 октября 2026